Exportar a Gran Bretaña: Por qué el umbral de 135 GBP es crucial para los minoristas en línea y las empresas de logística.
En el comercio germano-británico, suelen surgir confusiones en relación con los Incoterms, las aduanas y el IVA. Se aplican normas especiales británicas estrictas, especialmente a los envíos con un valor inferior a 135 GBP. Una interpretación errónea de los Incoterms, como DAP, en estos casos, puede acarrear costes innecesarios y dificultades contables.
Desde el Brexit, exportar de Alemania a Gran Bretaña (Inglaterra, Escocia y Gales) se ha convertido en un verdadero laberinto burocrático para muchos comerciantes. Una y otra vez, los límites de valor percibidos —como el umbral de 100 libras esterlinas, a menudo asumido erróneamente— y la confusión entre los términos de transporte (Incoterms) y las obligaciones fiscales generan confusión.
Un vistazo a las directrices oficiales de la autoridad tributaria británica HMRC muestra lo que realmente importa para los envíos de hasta 135 libras esterlinas o más.
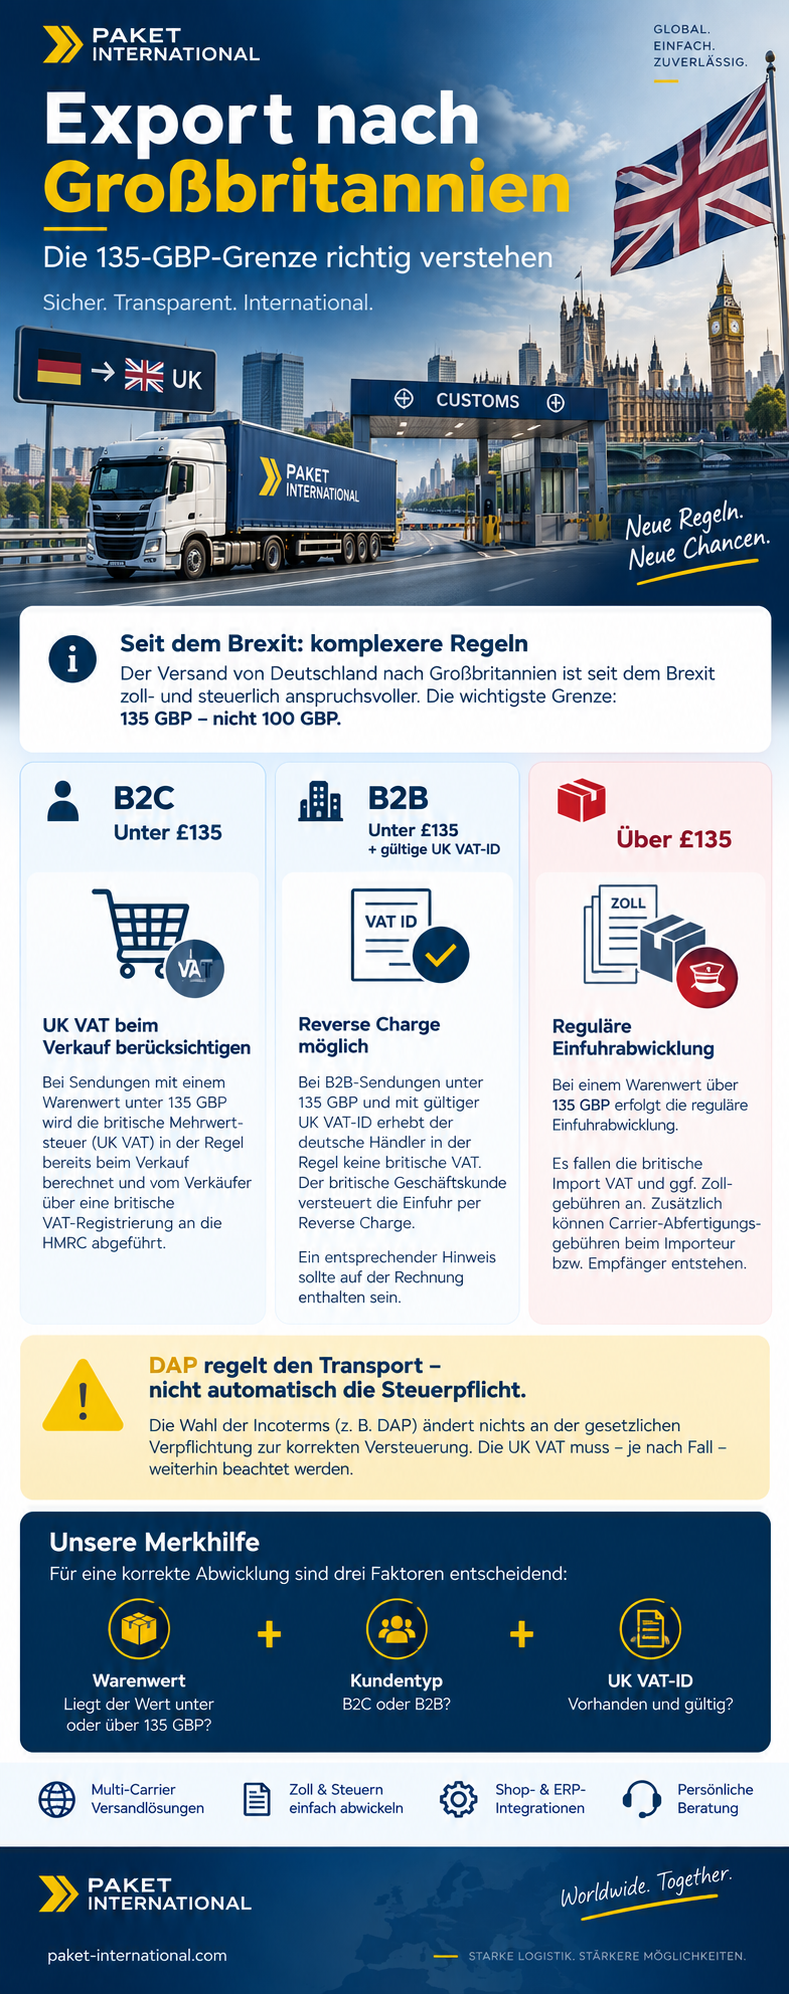
El principio y el fin: el límite británico de 135 libras esterlinas.
El factor decisivo para el IVA de importación británico no es el umbral de 100 GBP citado con frecuencia, sino precisamente el Límite de 135 libras esterlinas (Valor intrínseco de todo el envío, excluyendo los costos de transporte y seguro detallados por separado). Además, la mayoría de las mercancías comerciales estándar con un valor inferior a 135 libras esterlinas están exentas de derechos de aduana (Derechos de aduana)
La práctica ilustra cómo el procesamiento difiere según la condición del cliente y el valor de los bienes:
1. Ventas B2C inferiores a 135 £ (por ejemplo, 90 GBP)
-
La regla: HMRC exige que se aplique el IVA británico a las ventas directas a consumidores británicos (IVA del Reino UnidoEl IVA (normalmente el 20%) ya se cobra en el punto de venta (en el momento de la compra) y se paga a HMRC a través de un registro de IVA británico.
-
La trampa con DAP: Desde la perspectiva del derecho de transporte, el paquete puede considerarse DAP (entregado en el lugar) Correr a Londres. Pero: DAP significa aquí noSimplemente puede repercutir el IVA británico al destinatario en la empresa de paquetería. Los Incoterms no modifican la obligación legal del vendedor de pagar el IVA británico. El método clásico de que "el destinatario paga todo al importar" no es aplicable a estos envíos de bajo valor desde el punto de vista fiscal.
2. Ventas B2B inferiores a 135 £ con un NIF válido del Reino Unido.
-
La regla: Si el cliente B2B británico le facilita con antelación su número de identificación fiscal británico válido (IVA), le resultará mucho más fácil al remitente.
-
El proceso: El vendedor alemán no cobra el IVA británico. El destinatario británico paga el IVA sobre la transacción. Conducción con cobro revertidoEsto debe anotarse en consecuencia en la factura (por ejemplo, “Inversión del sujeto pasivo: el cliente debe declarar el IVA a la Hacienda Pública”También en este caso, la combinación de DAP con carga inversa es una solución limpia.
3. Envíos superiores a 135 libras esterlinas
-
Volviendo al estándar: Para mercancías con un valor superior a 135 GBP, se aplica el modelo DAP clásico en su forma más pura. El importador o destinatario paga el IVA de importación habitual, los aranceles aduaneros y los, a menudo engorrosos, trámites de manipulación y entrega del transportista.
Conclusión para la práctica
Para los minoristas y proveedores de logística que realizan envíos a la isla (como con ofertas basadas en peso o tarifa plana), el Límite de 135 libras esterlinas la línea divisoria decisiva.
El valor de la mercancía, el tipo de cliente (B2B o B2C) y la validez del número de identificación fiscal británico (IVA) deben separarse estrictamente del coste del envío. Quienes mantengan estos datos claramente diferenciados y cumplan con la normativa británica evitarán sorpresas desagradables durante el despacho de aduanas y mantendrán satisfecho a su departamento de contabilidad.