Reforma del IVA a las importaciones: Los países quieren un modelo de compensación; el sector logístico exige un ritmo más rápido.
La Conferencia de Ministros de Finanzas ha dado luz verde a un nuevo modelo contable para el IVA a las importaciones. El objetivo es eliminar la costosa financiación previa para las empresas importadoras. Si bien los responsables políticos prevén su entrada en vigor en 2030, las asociaciones de logística instan a una implementación más rápida para evitar desventajas competitivas para los puertos y centros logísticos alemanes.
Buenas noticias para los importadores y el sector logístico: los ministros de finanzas de los estados federados alemanes han votado a favor de introducir un modelo de compensación para el IVA a las importaciones, largamente solicitado. El concepto surgió de un grupo de trabajo conjunto entre los estados federados y fue aprobado por la Conferencia de Ministros de Finanzas.
¿Qué cambios introduce el nuevo modelo?
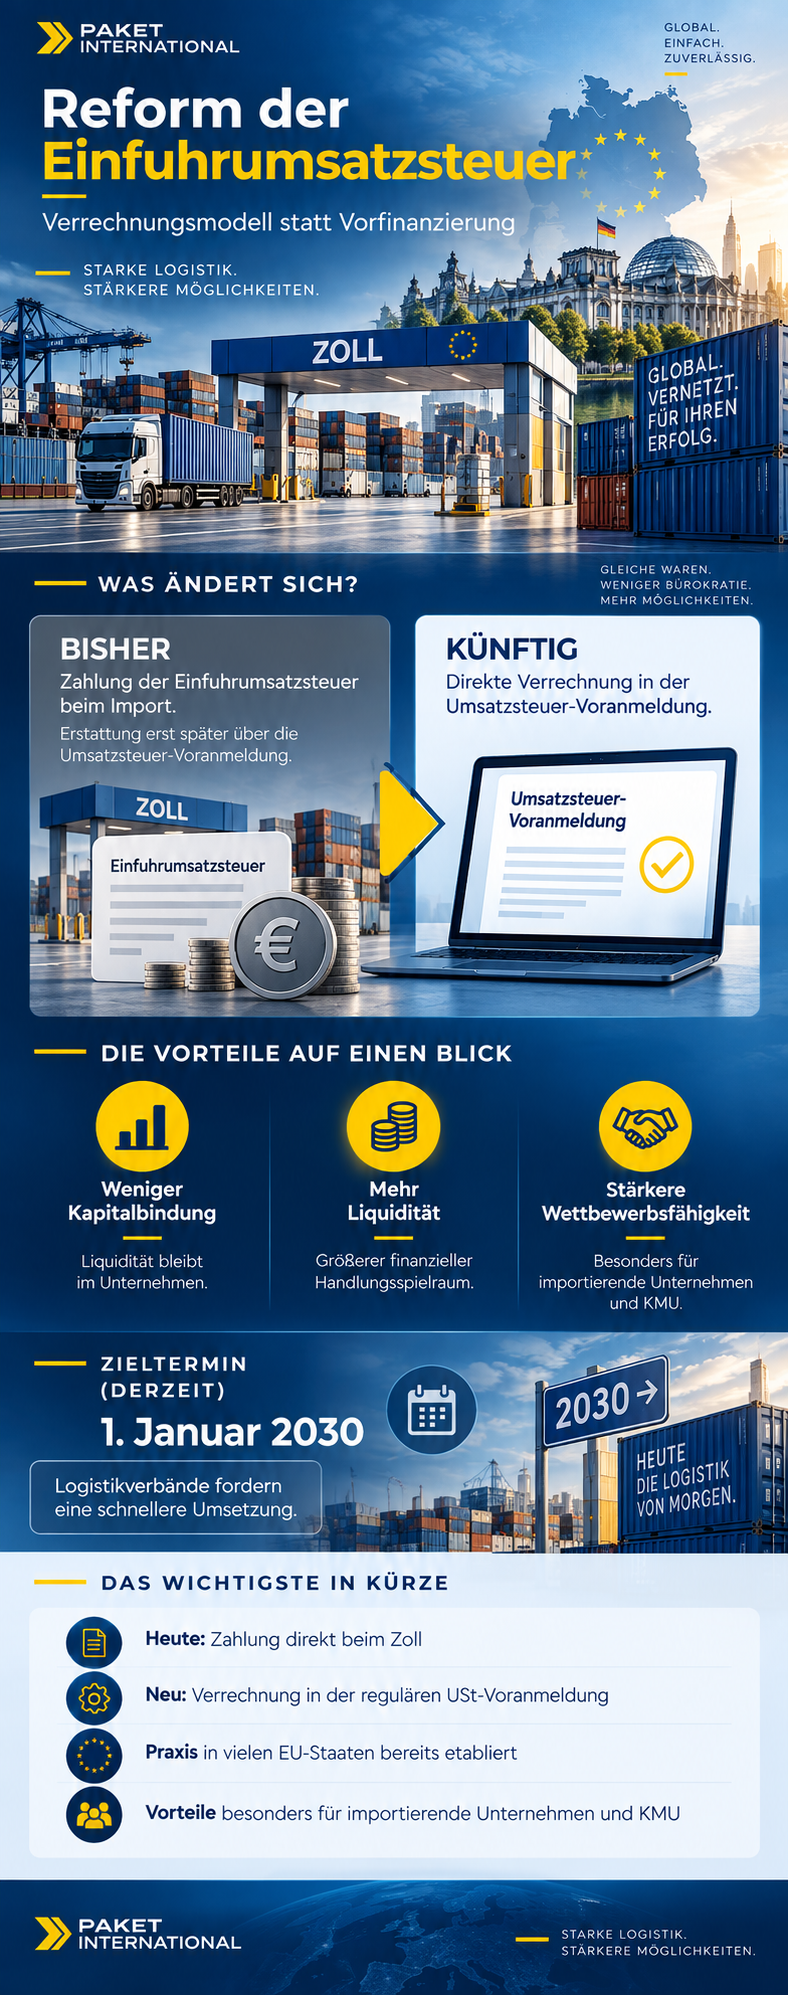
Actualmente, las empresas deben pagar el IVA de importación directamente en la aduana al importar las mercancías y solo pueden recuperar este importe como IVA soportado en la declaración del IVA presentada posteriormente ante la administración tributaria. Esto genera importantes problemas de liquidez y elevados costes de intereses.
El modelo contable revisado tiene como objetivo eliminar esta desventaja de liquidez:
-
Facturación directa: En el futuro, las empresas declararán el IVA de importación en su declaración de IVA habitual y lo reclamarán como IVA soportado al mismo tiempo.
-
Neutralidad de liquidez: Se elimina el requisito de capital anterior para el despacho de aduanas.
-
Norma europea: Este procedimiento ya es una práctica habitual en muchos otros países de la UE y resulta especialmente favorable para las PYME.
Centrarse en la ventaja competitiva de Alemania como lugar para hacer negocios.
Los defensores políticos destacan la creciente importancia de los puertos de importación alemanes. El ministro de Finanzas de Renania del Norte-Westfalia, Dr. Marcus Optendrenk, subrayó que las importaciones de mercancías a través de los puertos alemanes no deben sufrir desventajas competitivas, una preocupación fundamental con respecto al importante puerto de Duisburgo y otros centros logísticos del estado. Hasta ahora, las empresas a veces han recurrido a otros centros de importación y logística europeos debido a obstáculos administrativos y limitaciones de liquidez.
Las asociaciones de logística exigen una velocidad significativamente mayor.
La fecha prevista para la introducción del modelo está fijada actualmente para [fecha]. 1. Enero 2030 Este cronograma es el objetivo a seguir. Sin embargo, este calendario está recibiendo críticas por parte del sector empresarial.
Asociaciones como la Asociación Alemana de Transitarios y Logística (DSLV) y el Foro Alemán de Transporte (DVF) celebran expresamente el avance político como un paso importante hacia la reducción de la burocracia, pero instan al gobierno federal a acortar drásticamente el período de transición. Dados los desafíos actuales para la competitividad de Alemania, argumentan que esperar hasta 2030 no es una opción.
Próximos pasos
Ahora se insta al gobierno federal a que inicie los cambios legislativos necesarios. Al mismo tiempo, los gobiernos federal y estatales deben colaborar estrechamente para adaptar oportunamente los requisitos técnicos y las interfaces de los sistemas informáticos de la administración tributaria.