
Cálculo de preferencias en aduanas: cálculo y documentación a prueba de auditorías
El cálculo preferencial determina de forma verificable si sus productos cumplen los requisitos para recibir un trato arancelario preferencial. Demuestra matemáticamente que un producto cumple las reglas de origen de un acuerdo de libre comercio, lo que permite la reducción o eliminación de aranceles en el país de destino. Un cálculo correcto ahorra costes, mientras que uno incorrecto conlleva posteriores requerimientos de pago y, en el peor de los casos, la pérdida retroactiva del derecho al trato preferencial para toda la producción.
En resumen:
- Al calcular las preferencias, es importante determinar con precisión y documentar correctamente el precio real en fábrica, así como los valores de los materiales no originarios.
- Si se supera el límite de valor establecido para las materias primas, las mercancías pierden su exención aduanera, lo cual debe comprobarse periódicamente cuando cambian los proveedores.
- La verificación posterior por parte de la aduana debe realizarse en un plazo de 120 días, por lo que es fundamental contar con documentación completa, registros del sistema y registros de cálculos.
- Los sistemas automatizados modernos y las interfaces entre compras, envíos y administración aduanera facilitan significativamente el cumplimiento de las normativas y minimizan las posibles fuentes de error.
- Las imprecisiones o los datos desactualizados en el cálculo pueden dar lugar a reclamaciones adicionales y a costes más elevados en la competencia internacional.
Contenido
- Principios fundamentales y marco jurídico del cálculo de preferencias
- Paso a paso: Cómo realizar el cálculo de preferencias
- Documentos requeridos: EUR.1, declaración de origen y vUA
- Solicitudes de verificación: Plazos y requisitos de documentación
- Errores comunes y cómo evitarlos permanentemente
- Automatización e integración de procesos en el cálculo de preferencias
- Impacto en los precios y la competitividad
- Regulaciones especiales para determinados bienes e industrias.
- Uso práctico del cálculo de preferencias
- Mar de fondo
Principios fundamentales y marco jurídico del cálculo de preferencias
La base para el cálculo preferencial es el Código Aduanero de la Unión (CAU) junto con los acuerdos preferenciales específicos de cada país que acompañan a los acuerdos comerciales individuales. Los actos jurídicos pertinentes, los reglamentos de aplicación y los protocolos de origen están disponibles a través de EUR-Lex Las reglas de verificación vigentes también están disponibles para su consulta. Cualquier persona que realice cálculos debe poder distinguir claramente entre tres términos:
- El Precio franco fábrica (AWP) es el precio real de transacción de los bienes franco fábrica, excluyendo flete y seguro.
- Materiales no originarios (VoU) Se trata de componentes adquiridos que no tienen un origen preferencial.
- Materiales de origen (VmU) Ya proceden del país o zona económica beneficiaria y se incluyen de forma favorable en el cálculo.
La prueba de origen se proporciona mediante certificados preferenciales como el certificado de circulación EUR.1, la declaración de origen en la factura o la declaración del proveedor dentro de la UE. Cada uno de estos documentos tiene su propia función y ninguno reemplaza el cálculo subyacente; simplemente documenta su resultado.
Paso a paso: Cómo realizar el cálculo de preferencias
Antes de realizar cualquier cálculo, es necesario contar con toda la información completa: el precio exacto en fábrica del producto terminado, los precios individuales de todos los materiales no originarios y las declaraciones de los proveedores como documentación justificativa. Si falta alguna de estas informaciones, no se podrá elaborar una estimación de costes fiable.
- Determinar el precio promedio ponderado (AWP) real de los bienes; los descuentos se calculan según... Zoll Deducible de impuestos.
- Sume el valor de todos los VoU, cada uno a su precio de compra real.
- Establezca el valor de VoU en relación con el AWP y compare el resultado con el límite de valor establecido en el acuerdo.
- Si la participación está por debajo del umbral, se cumple la condición de origen; si está por encima, la preferencia por esa entrega deja de ser aplicable.
Los precios promedio solo son admisibles si la oficina principal de aduanas los ha aprobado previamente; su aplicación generalizada resulta insuficiente. Quienes deseen extremar las precauciones deben optar por el método del peor escenario: utilizar como base para el cálculo el precio de importación más bajo calculado, el valor mínimo de la importación y el valor máximo de la importación. Esto crea un margen de seguridad frente a las fluctuaciones de precios en el costo de los bienes vendidos.
Ejemplo simplificado: Un arancel de importación/exportación (AWP) de 100 € incluye bienes no de consumo (VoU) cuyo valor se sitúa justo por debajo del umbral permitido en el acuerdo. Por lo tanto, esta proporción se encuentra dentro del límite permitido y los bienes cumplen los requisitos para recibir un trato preferencial. Si la proporción de VoU supera este umbral debido a un cambio de proveedor, el resultado cambia y se pierde el trato preferencial.
Consejo profesional: Recalcula el presupuesto cada vez que cambies de proveedor; un solo cambio de material puede superar el límite de valor sin modificar el precio de venta.
El artículo sobre [tema faltante] proporciona información más detallada sobre la lógica de cálculo y los problemas que pueden surgir al determinar el origen. Preferencias aduaneras para soluciones de exportación eficientes.
Documentos requeridos: EUR.1, declaración de origen y vUA
La prueba requerida depende del acuerdo y del valor de la mercancía. El certificado EUR.1 es un documento formal que la aduana confirma al exportar, mientras que la declaración de origen en la factura es un documento informal emitido por el exportador, generalmente hasta ciertos límites de valor, o sin límites para exportadores registrados.
- Los originales deben conservarse; en ATLAS, el tipo de prueba correspondiente se codifica y se indica en la declaración de exportación.
- La declaración del proveedor debe contener la descripción exacta del producto, sus características de origen y la base legal del acuerdo; una declaración informal no es suficiente.
- Los documentos de transporte directo demuestran que las mercancías han llegado al país de destino sin haber sido procesadas ni manipuladas.
- En caso de incertidumbre respecto a la clasificación o el origen, la información vinculante sobre el origen (IBV) aporta claridad; se solicita electrónicamente a través del portal aduanero y no sustituye por sí misma la prueba de origen preferencial; consulte las explicaciones de la aduana sobre este procedimiento.
La guía describe cómo se gestionan digitalmente los documentos de exportación y cómo se almacenan correctamente en ATLAS. factura comercial digital para exportación.
Solicitudes de verificación: Plazos y requisitos de documentación
Una solicitud de verificación comprueba retrospectivamente si un certificado de origen preferencial emitido se corresponde con el cálculo real. La autoridad competente del país exportador debe responder en un plazo determinado.
Las solicitudes de verificación tienen un plazo de respuesta de 120 días. Si la autoridad competente no responde, la prueba de origen preferencial pierde su validez, tal como estipula la normativa EUR-Lex. Por lo tanto, la documentación precisa de los cálculos es un requisito indispensable para una respuesta oportuna.
Deberán presentarse los siguientes documentos: el cálculo completo de costes, todas las declaraciones de los proveedores y, cuando estén disponibles, los registros del sistema almacenados que demuestren la trazabilidad del proceso de cálculo. Orientación actualizada de la Comisión Europea La auditoría se basa en un enfoque de riesgo con documentación completa de la prueba de origen. Si la auditoría revela discrepancias, se presentarán reclamaciones por los derechos de aduana no abonados, contra las cuales existen recursos legales, siempre que el cálculo pueda corregirse y justificarse posteriormente.
Errores comunes y cómo evitarlos permanentemente
La mayoría de las quejas no se deben a la mala intención, sino a información desactualizada o incompleta.
- Un AWP incorrecto, por ejemplo debido a descuentos olvidados o tipos de cambio erróneos, distorsiona el resultado final.
- Las declaraciones de los proveedores que no incluyan una descripción específica del producto o que no hagan referencia al acuerdo correspondiente no se consideran prueba válida.
- Una asignación incorrecta de materias primas a VoU en lugar de VmU desplaza el umbral de valor sin que nadie se dé cuenta.
Una lista de verificación previa a cada declaración de exportación, con una persona responsable designada, permite detectar la mayoría de estos errores. Se recomienda realizar revisiones internas periódicas, como trimestrales para cadenas de suministro estables, y establecer un estándar de documentación uniforme para todos los grupos de productos. El artículo sobre [tema faltante en el texto original] demuestra cómo las verificaciones sistemáticas de datos pueden reducir las consultas aduaneras desde el principio. comprobaciones de datos automatizadas.
Automatización e integración de procesos en el cálculo de preferencias
Para realizar un cálculo fiable se requieren datos actualizados constantemente procedentes del sistema ERP, la tienda online, el envío y la facturación; las comparaciones manuales entre estas fuentes son propensas a errores y consumen mucho tiempo.
- Los registros automatizados del sistema documentan cada cálculo de forma rastreable y están disponibles de inmediato previa solicitud de verificación.
- Una interfaz entre los datos de compra y la lógica de cálculo reduce los errores de transmisión manual en los valores de VoU.
- Unos controles de acceso claros y la designación de responsables impiden que los cambios no autorizados en los datos de cálculo pasen desapercibidos.
Existen plataformas para el transporte marítimo internacional que permiten el cálculo automatizado de los costes de envío y los aranceles aduaneros, junto con el despacho de aduanas correspondiente, lo que permite capturar los datos de cálculo directamente en el proceso de envío en lugar de tener que reconstruirlos posteriormente.
Consejo profesional: Cree registros de auditoría para que cada cambio en un cálculo se guarde con la fecha, el usuario y el motivo; esto acelerará significativamente cualquier auditoría posterior.
Impacto en los precios y la competitividad
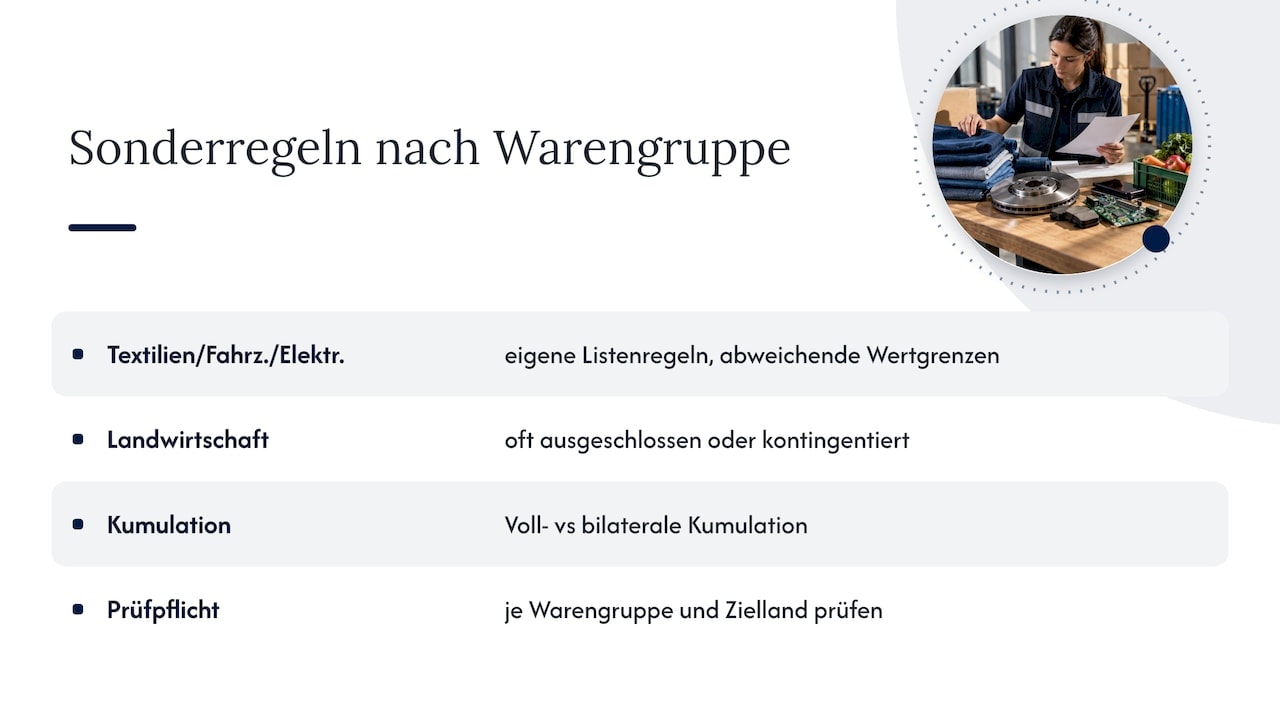
Un cálculo preferencial ejecutado correctamente impacta directamente el precio final en el mercado objetivo. Si se eximen los aranceles de importación debido a la procedencia comprobada, este beneficio puede trasladarse a los clientes o utilizarse como margen de seguridad sin modificar el precio de venta. Según la evaluación de GTAI Los acuerdos de libre comercio no solo reducen la carga aduanera en sí, sino que también estandarizan todo el proceso de despacho de aduanas y, por lo tanto, reducen la carga administrativa para las empresas exportadoras.
Quienes ignoran o realizan incorrectamente los cálculos de aranceles preferenciales pagan, en la práctica, un precio más alto del necesario o se arriesgan a reclamaciones posteriores que, en última instancia, invalidan el cálculo original. En competencia con proveedores que han optimizado sus cadenas de suministro para obtener aranceles preferenciales, esto modifica significativamente la estructura de costos. Las empresas que obtienen sus materias primas específicamente de países de origen pueden cumplir más fácilmente con los umbrales de valor a largo plazo y, por lo tanto, asegurar una ventaja de precio duradera. Por el contrario, no alcanzar el umbral por poco obliga a una empresa a incluir la tarifa estándar completa, lo que encarece sus ofertas en comparación con los competidores que realizan cálculos efectivos de aranceles preferenciales. Una metodología para analizar estos posibles ahorros en entregas internacionales se describe en... Análisis de exportaciones en detalle.
Regulaciones especiales para determinados bienes e industrias.
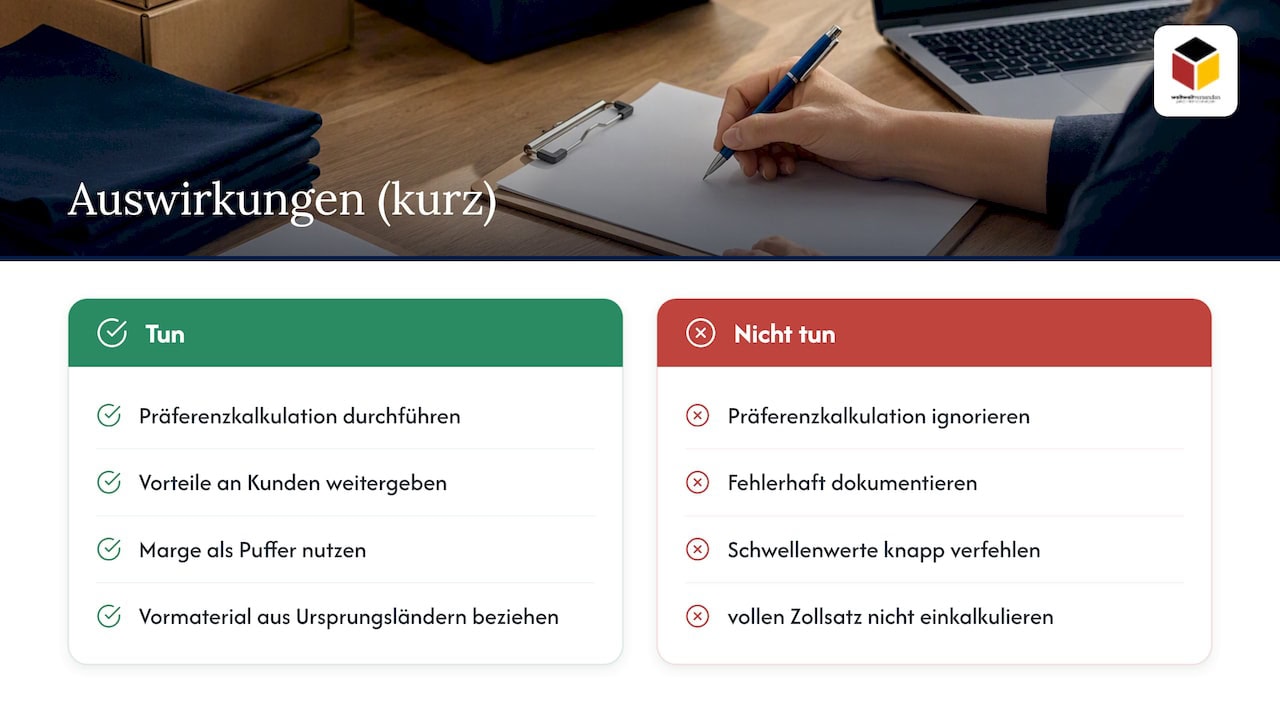
No todas las categorías de productos se rigen por las mismas normas de origen. Los textiles, los vehículos y la electrónica suelen estar sujetos a listas separadas con límites de valor diferentes o procesos adicionales que se consideran determinantes del origen. Los productos agrícolas, por otro lado, quedan totalmente excluidos del trato preferencial en muchos acuerdos o solo se benefician dentro de cuotas limitadas.
Las reglas de acumulación también difieren según el acuerdo: algunas zonas comerciales preferenciales permiten la denominada acumulación total, donde se suman los pasos de procesamiento de varios países socios, mientras que otras se limitan a la acumulación bilateral entre exactamente dos países. Para las empresas con una industria diversificada, esto significa que los cálculos preferenciales no se aplican de forma generalizada a toda la gama de productos, sino que deben verificarse individualmente para cada grupo de productos y cada país de destino. Un producto electrónico con una alta proporción de semiconductores importados puede superar el umbral de valor en un acuerdo, mientras que el mismo grupo de productos puede seguir siendo elegible para el trato preferencial en otro acuerdo con reglas de acumulación más generosas.
Uso práctico del cálculo de preferencias
Quienes gestionan manualmente los cálculos de tarifas preferenciales dedican mucho tiempo a conciliar facturas, declaraciones de proveedores y datos de envío, a menudo mientras procesan pedidos simultáneamente. Las plataformas de envío modernas integran los cálculos de costos de envío y aranceles aduaneros en un panel central, lo que permite el despacho de aduanas automatizado. Los datos de cálculo se obtienen directamente del proceso de envío, en lugar de hojas de cálculo independientes. Para las empresas que realizan envíos internacionales con los principales servicios de paquetería, una plataforma automatizada puede reducir significativamente el papeleo asociado al despacho de aduanas.
Las plataformas de envío automatizadas cubren no solo el envío estándar de paquetes, sino también el envío de palés, mercancías voluminosas y entregas urgentes, cada una con documentación aduanera automatizada. Quienes deseen comprobar cómo afecta esto a su volumen de envíos pueden encontrar información en la página sobre... Zollabwicklung Los detalles relevantes sobre el alcance de los servicios y la posibilidad de solicitar directamente la integración en los sistemas de tienda o ERP existentes.
Mar de fondo
- Reglamento/Norma de aplicación — Solicitudes de verificación (EUR-Lex, 2026)
- Guía actualizada sobre las normas de origen preferenciales (Comisión Europea, 2025)
Preguntas Frecuentes
¿Qué es una preferencia arancelaria?
Una preferencia aduanera es una reducción en los aranceles de importación otorgada en virtud de un acuerdo de libre comercio cuando se demuestra que las mercancías tienen su origen en el país socio favorecido. Esto requiere un cálculo preferencial correctamente realizado que pruebe matemáticamente la condición de origen.
¿Cómo se realiza exactamente el cálculo de preferencias?
Se determina el precio franco fábrica de la mercancía, se suma el valor de todos los materiales no originarios y se compara su proporción respecto del precio franco fábrica con el umbral de valor estipulado en el acuerdo correspondiente. Si la proporción es inferior a este umbral, la mercancía puede acogerse al trato preferencial; de lo contrario, no se aplica la reducción arancelaria para este envío.
¿Qué ocurre durante una solicitud de verificación?
La autoridad competente del país exportador verifica posteriormente si el certificado de origen preferencial emitido se corresponde con el cálculo real y, según EUR-Lex, debe responder en un plazo de 120 días. Si no se recibe respuesta, el certificado de origen preferencial pierde su validez, por lo que resulta fundamental contar con la documentación completa del cálculo y los registros del sistema.
¿Qué es un certificado de origen legalmente vinculante?
El certificado de origen vinculante (BEC) es un documento que se solicita electrónicamente a la aduana y que proporciona seguridad jurídica respecto al origen de las mercancías. No sustituye la prueba de origen preferencial, sino que sirve como aclaración vinculante previa al cálculo de costes.
¿Cómo ayuda la automatización en el cálculo de preferencias?
Los sistemas automatizados vinculan directamente los datos de compra, envío y facturación, documentando cada cálculo de forma transparente y reduciendo los errores de introducción manual de datos. Paket International ofrece una plataforma que calcula automáticamente los aranceles aduaneros y los gastos de envío, y gestiona el despacho de aduanas correspondiente sin intervención manual.